Čo je 2. pilier?
Je to dobrovoľná forma sporenia na dôchodok, ktorá doplňuje štandardný štátny systém tzn. 1. pilier. Jeho účelom je zabezpečiť sporiteľovi vyšší príjem v starobe alebo zabezpečiť príjem pozostalým v prípade smrti sporiteľa.
Odvádza časť z povinných príspevkov na osobný dôchodkový účet sporiteľa. Tým, že je tvorený z povinných príspevkov, ktoré prerozdeľuje, tak nestojí nič navyše.
Nazýva sa aj
- SDS – starobné dôchodkové sporenie
2. pilier má pre sporiteľov 2 hlavné výhody oproti prvému pilieru.
- peniaze sa v ňom zhodnocujú zloženým úročením,
- peniaze v ňom sú dedičné.
Funguje tak, že v sociálnej poisťovni zabezpečuje prerozdelenie povinných príspevkov do „sociálky“ nasledujúcim spôsobom.
- 18% starobné poistenie (ostáva bezo zmeny):
- 14% 1. Pilier
- 4% 2. Pilier
Zjednodušený príklad výpočtu z hrubej mesačnej mzdy zamestnanca 2 000 €:
- 18% z 2 000 € BRUTTO = 360 € starobné poistenie (ostáva bezo zmeny)
- 280 € 1. Pilier
- 80 € 2. Pilier
Porovnanie 1. Piliera a kombinácie s 2. pilierom.
| 1. Pilier | 1. Pilier + 2. Pilier |
| plná výška povinného príspevku | prerozdelenie povinného príspevku |
| štátny dôchodok | štátny dôchodok v kombinácii s 2. pilierom |
| nevzniká rezerva | rezerva sa v prípade smrti vypláca dedičom alebo oprávnenej osobe |
| závislý od štátu a demografickej situácie | stále závislý od štátu a demografickej situácie, ale do menšej miery |
| neprebieha zhodnocovanie | peniaze sa zhodnocujú investovaním |
| okrem odvodov nemá žiadne ďalšie poplatky | sporiteľ nevynakladá dodatočné náklady, všetky poplatky sú vynaložené z už existujúcich odvodov |
V skratke:
2. pilier zabezpečuje prerozdelenie už existujúcich odvodov na osobný dôchodkový účet, kde sa peniaze zhodnocujú, čo má zabezpečiť vyšší príjem na dôchodku a v prípade smrti sú peniaze dedičné.
Oplatí sa založiť si 2. pilier?
Áno (ale sám o sebe nestačí).
Je to veľmi výhodná a bezbolestná forma sporenia na dôchodok.
Aj keď sám o sebe nie je postačujúci, je ďaleko lepším riešením, ako mať iba povinný 1. pilier a spoliehať sa na štát.
2. pilier má zabezpečiť vyšší dôchodok, ale veľmi pravdepodobne nebude stačiť, preto je potrebné investovať aj mimo 2. piliera.
Zájdem iba do úplného základu. O investovaní si do hĺbky prečítate na týchto miestach:
- články – 5peňazí
- kniha – Mieres – O začiatkoch investovania
- články – Swiss Life Select Slovensko
Ako úspešne investovať:
- investovať minimálne 10% príjmov domácnosti každý mesiac,
- venovať sa tomu dlhodobo,
- radiť sa s profesionálmi a držať sa stratégie.
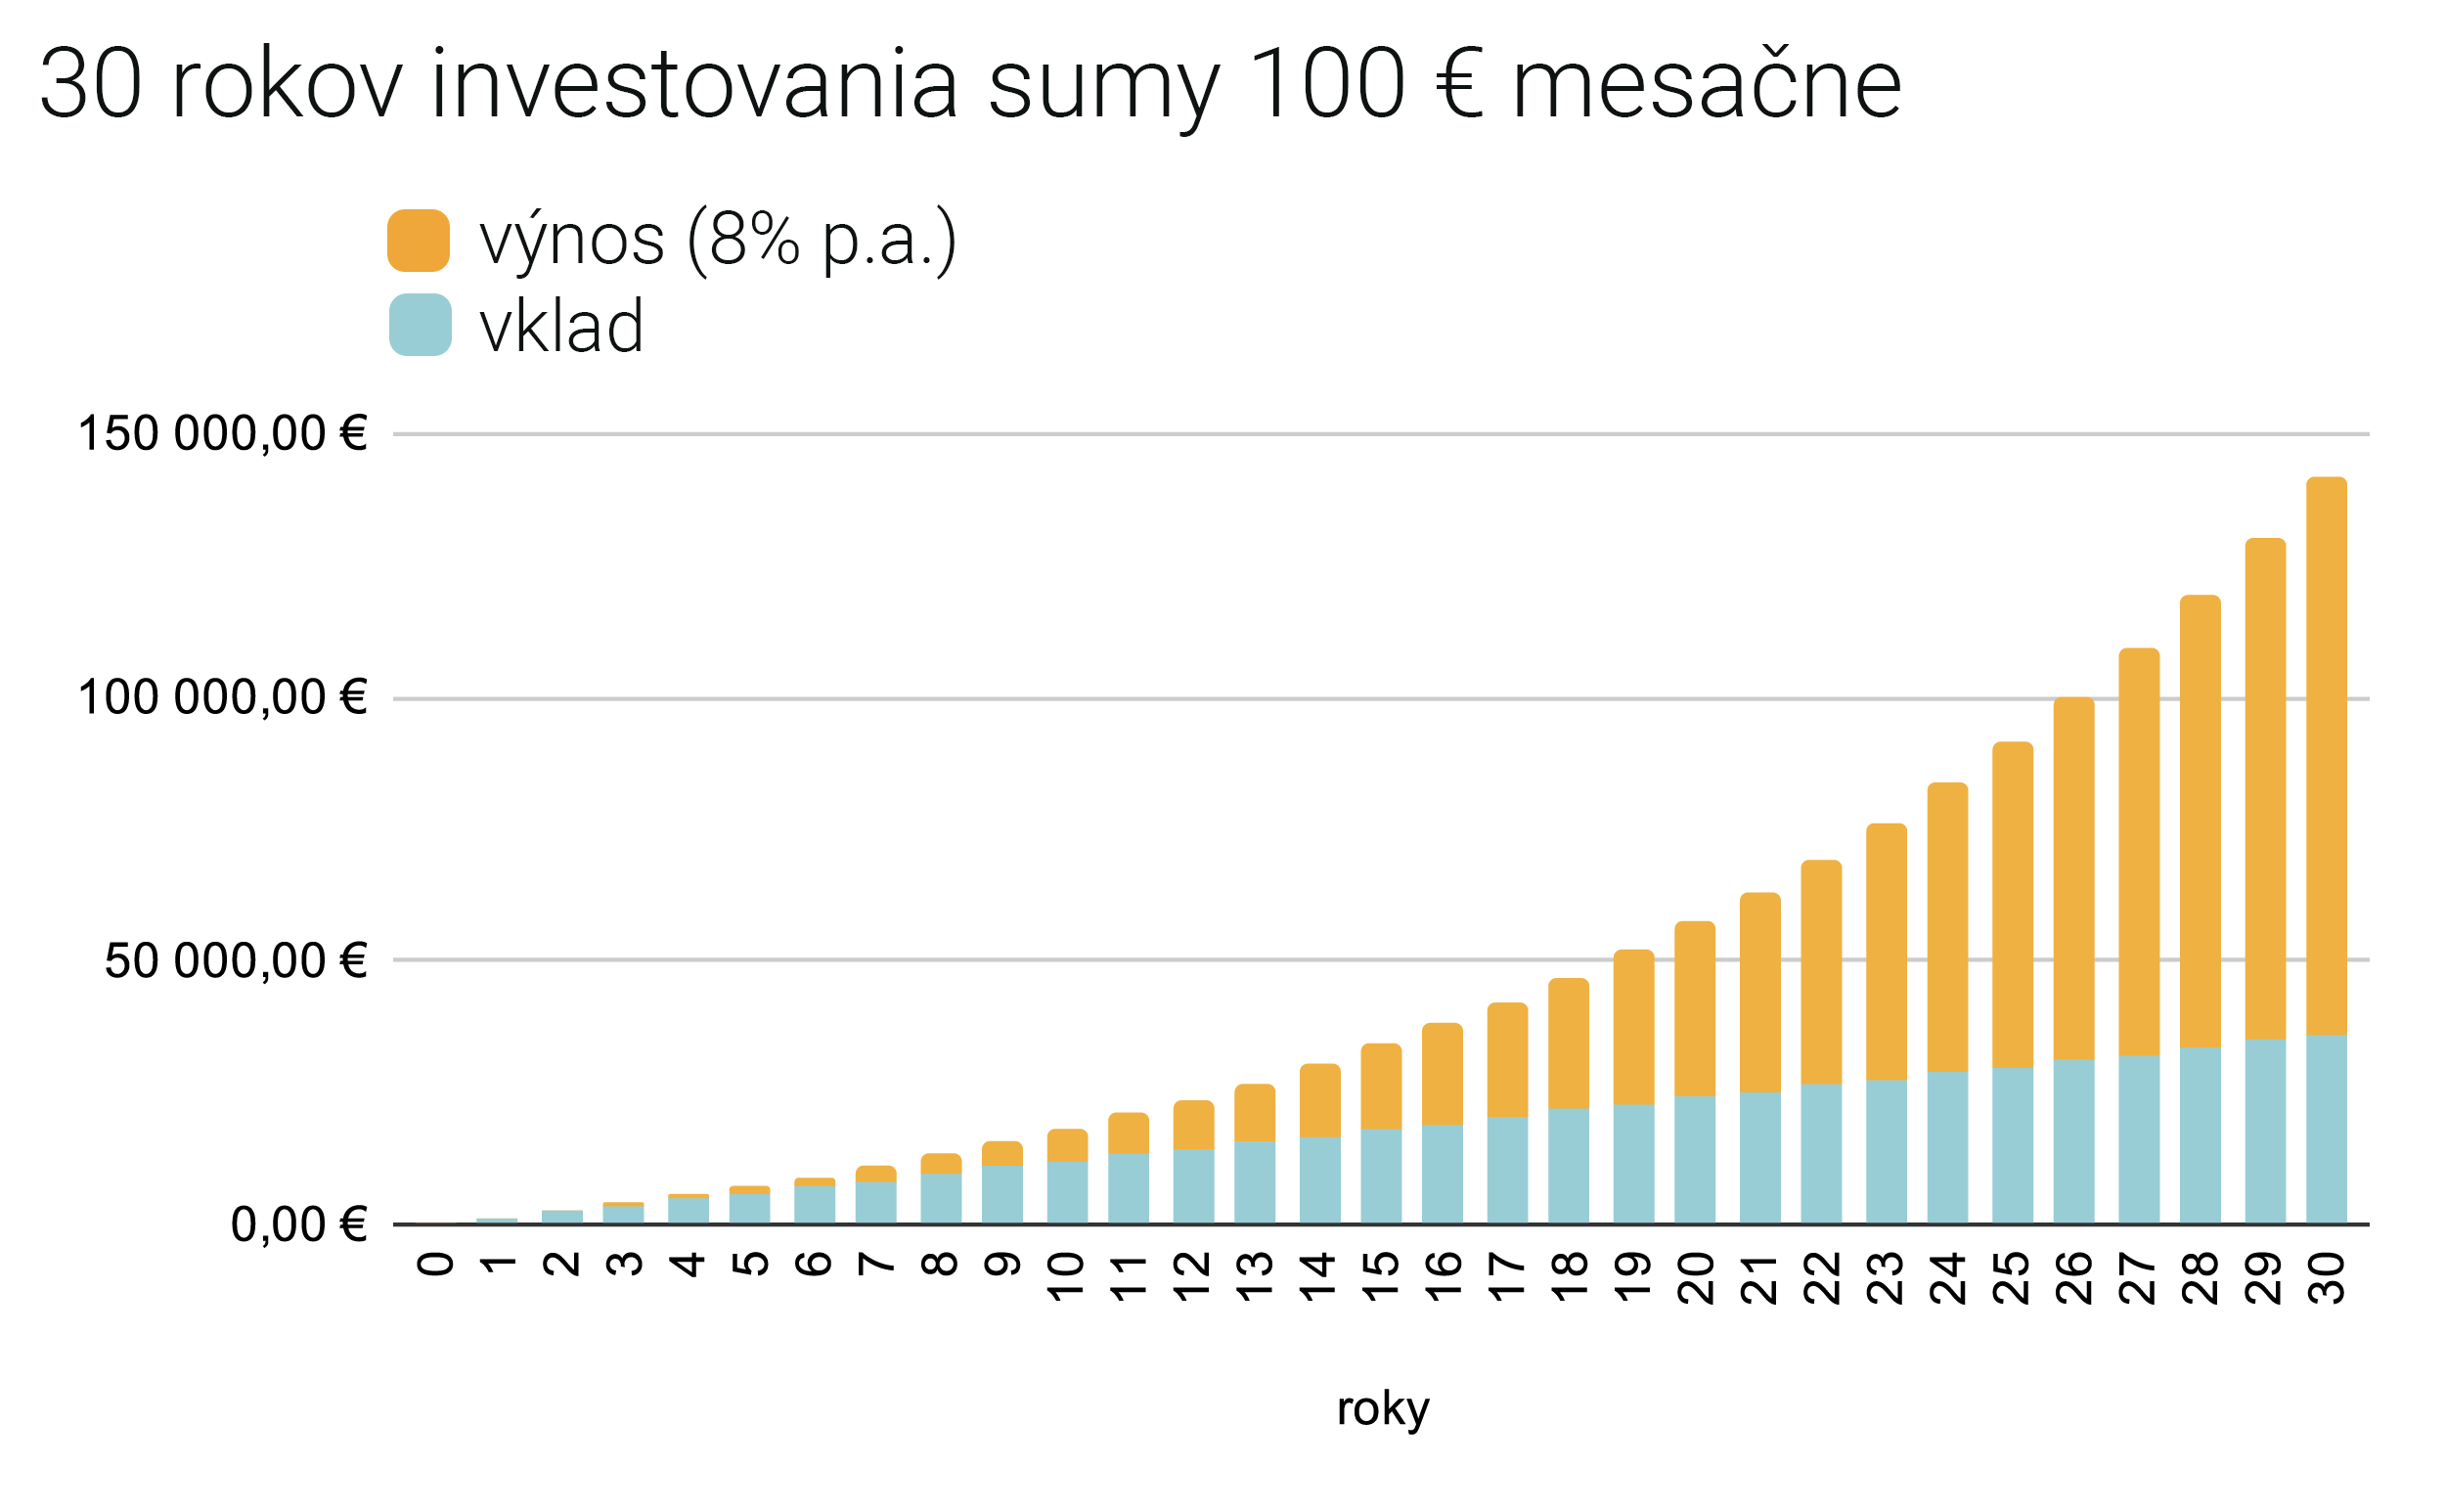
*indexové fondy robia pri dlhodobom investovaní v priemere 8-11% hrubé ročné zhodnotenie (bez očistenia o poplatky a infláciu)
Ako nastaviť 2. pilier?
V dnešnej dobe, je nastaviť 2. pilier správne pomerne jednoduché, hlavne kvôli nasledujúcim faktom:
- „predvolená investičná stratégia“ – PIS – určí rozloženie majetku do fondov automaticky,
- 90% zloženia fondov všetkých spoločností (okrem Kooperativy) kopírujú rovnakú referenčnú hodnotu,
- Kooperativa má ESG – enviromentálne zodpovednú stratégiu investovania a má iné zloženie stratégie ako ostatné 4 spoločnosti.
Môžete si vybrať z nasledovných spoločností, ktoré 2. pilier poskytujú:
- Allianz
- Uniqa
- NN
- VÚB
- Kooperativa – iný typ investovania v predvolenej investičnej stratégii
Pri výbere investičnej stratégie si môžete vybrať z nasledovných fondov:
- dlhopisový fond,
- zmiešaný fond,
- akciový fond,
- indexový fond,
- Kooperativa – ESG Indexový fond.
Alebo si môžete zvoliť „predvolenú investičnú stratégiu“ v skratke „PIS“, ktorá toto rozloženie určí automaticky.
PIS rozloží do veku 50 rokov 100% úspor do indexového fondu a potom sa majetok každým rokom v indexovom fonde znižuje o 4% a presúva sa do dlhopisového fondu, kde v 75 rokoch bude mať sporiteľ 100% svojich úspor. Dlhopisové fondy majú menšie výnosy ale aj menšie výkyvy ceny, ako indexové fondy, preto sa tam presúvajú jednotky k dôchodku.
Vyzerá to takto:
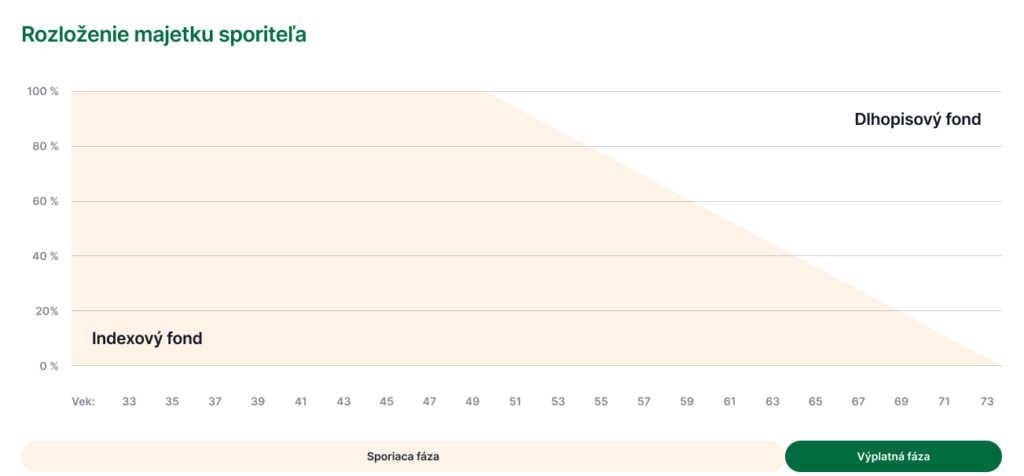
*Zdroj: VÚB – vubgenerali.sk/pis
Ak si teda zvolíte PIS – pôjde vám 100% do indexového fondu, a to je rovnaká stratégia, akú by som Vám doporučil, kebyže PIS na výber nie je.
Prečo práve táto stratégia?
Práve kvôli tomu, že má dlhodobo najvyšší rastový potenciál.
Tým, že peniaze z 2. piliera vyberať môžete až na dôchodku, tak sa vyhnete najväčšiemu riziku tohoto typu investovania, ktorým je krátkodobé kolísanie ceny investície.
Akú spoločnosť si zvoliť?
Znova, toto rozhodnutie je pomerne jednoduché.
Zo zákona sú dôchodkové spoločnosti povinné investovať 90% hodnoty fondu do nástrojov kopírujúcich referenčnú hodnotu, pre spoločnosti Allianz, Uniqa, VÚB, NN je to referenčná hodnota indexu MSCI World a odlišuje sa jedine Kooperativa s ESG stratégiou.
To znamená, že výnosy dôchodkových spoločností budú zhruba rovnaké a líšiť sa budú iba mierne, preto je toto rozhodnutie slobodne na Vás.
Doteraz má najvyšší výnos od založenia spoločnosť Uniqa, čo používajú finanční sprostredkovatlia ako predajný argument a dôvod na zmenu správcovskej spoločnosti, v realite je to dnes ale nepostačujúci dôvod na zmenu spoločnosti. Samozrejme, ak sa pre zmenu aj napriek tomu rozhodnete vykonať, ničomu tým neuškodíte.
Pri výbere spoločnosti sa skôr zamerajte na výhody, ktoré daná spoločnosť poskytuje.
Napríklad pri Uniqe a NN sa dokážete dostať do online priestoru a veľmi jednoducho zistiť stav účtu. Pri ostatných spoločnostiach je potrebné buď počkať na výpis z účtu alebo ho vyžiadať.
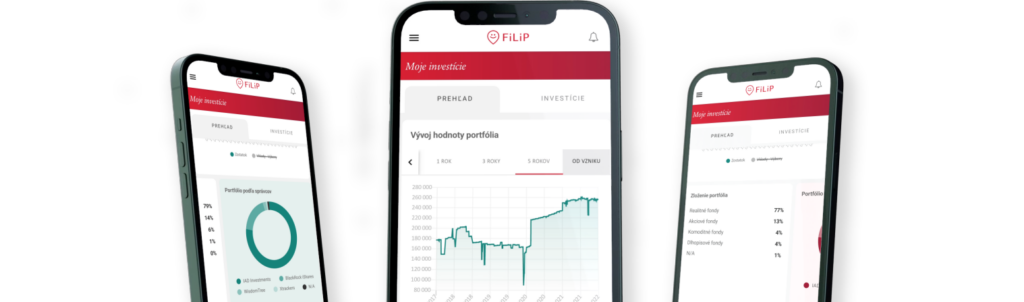
Okrem toho má Uniqa prepojený systém so Swiss Life Select Slovensko a stav účtu môžete vidieť aj v ich aplikácii FiLiP (Financial Life Planner).
Aplikácia je šikovná v tom, že ukazuje všetky zmluvy na jednom mieste, nezávisle či sa jedná o poistné, investičné, hypotekárne zmluvy alebo o zmluvy o druhom pilieri.
Viac o aplikácii FiLiP sa dočítate na stránke Swiss Life Select Slovensko
Dodatočné nastavenie
Oprávnená osoba
Okrem stratégie je ešte veľmi potrebné určiť oprávnenú osobu, teda osobu, ktorá má nárok na peniaze v prípade smrti sporiteľa.
Pokiaľ si sporiteľ oprávnenú osobu neurčí, tak nárok na dedenie ostáva, iba peniaze nejdú konkrétne určenej osobe, ale idú do dedičského konania.
Rada za milión:
Neurčujte oprávnenú osobu vzťahom:
– manžel/ka, matka, brat…
Určite oprávnenú osobu konrétne:
– meno, priezvisko, rodné číslo
Uľahčuje sa tým celý proces pri prípadnom vyplácaní prostriedkov dedičom/oprávneným osobám.
Dobrovoľné príspevky
Vhodné je nastaviť možnosť posielania dobrovoľných príspevkov, to ale neznamená, že ich musíte platiť.
Ak by ste ale chceli naozaj posielať dobrovoľné príspevky, dobre si to zvážte, pretože tieto peniaze uvidíte až na dôchodku a existujú lepšie dobrovoľné formy investovania.
Kde dojednať 2. pilier?
Môžete si ho založiť priamo v správcovských spoločnostiach
Takisto ma môžete kontaktovať. So všetkým Vám rád pomôžem.

PORAĎTE SA S ODBORNÍKOM
FAQ – Klientov občas zaujíma aj:
- Môže štát zasahovať do 2. piliera?
Áno, aj to pravideľne robí. Jedná sa o zmeny výšky príspevkov, napríklad zmena z 5,5% v roku 2023 na 4% v roku 2024.
Ďalším spôsobom je umožnenie sporiteľom vystúpiť z 2. piliera, čo štandardne nie je možné. Je to pre sporiteľa nevýhodné a štát sa tým v minulosti snažil „zaplátať“ dieru v štátnom rozpočte.
- Kedy sa dostanem k peniazom v 2. pilieri?
Rovnako, ako štandardne, čiže až na dôchodku alebo v prípade smrti sa k nim dostane rodina, ktorá by v prípade, že 2. pilier dojednaný nemáte, nedostala nič navyše.
- Aké má 2. pilier zhodnotenie?
Pri indexových stratégiách alebo PIS je to v posledných 10 rokoch 9-10% ročne. Fond, ktorý tieto stratégie obsahujú má dlhšiu históriu a teda vieme si pozrieť aj presnejšiu výnosnosť, ktorá je približne 10,5% ročne. Ako to ale pri investíciách býva, historická výnosnosť nie je presným ukazovateľom budúcich výnosov.
- Zmenil som zamestnanie, je potrebné niečo nahlásiť?
Všetko sa odohráva na pozadí, teda nie je potrebné nič hlásiť. Príspevky sa automaticky prerozdeľujú cez sociálnu poisťovňu.
- Čo si mám pripraviť na dojednanie 2. piliera?
Okrem Vašich osobných údajov (občiansky preukaz) je potrebné už iba meno, priezvisko a rodné číslo oprávnenej osoby. Všetko ostatné vám dokáže vysvetliť kvalitný finančný sprostredkovateľ.